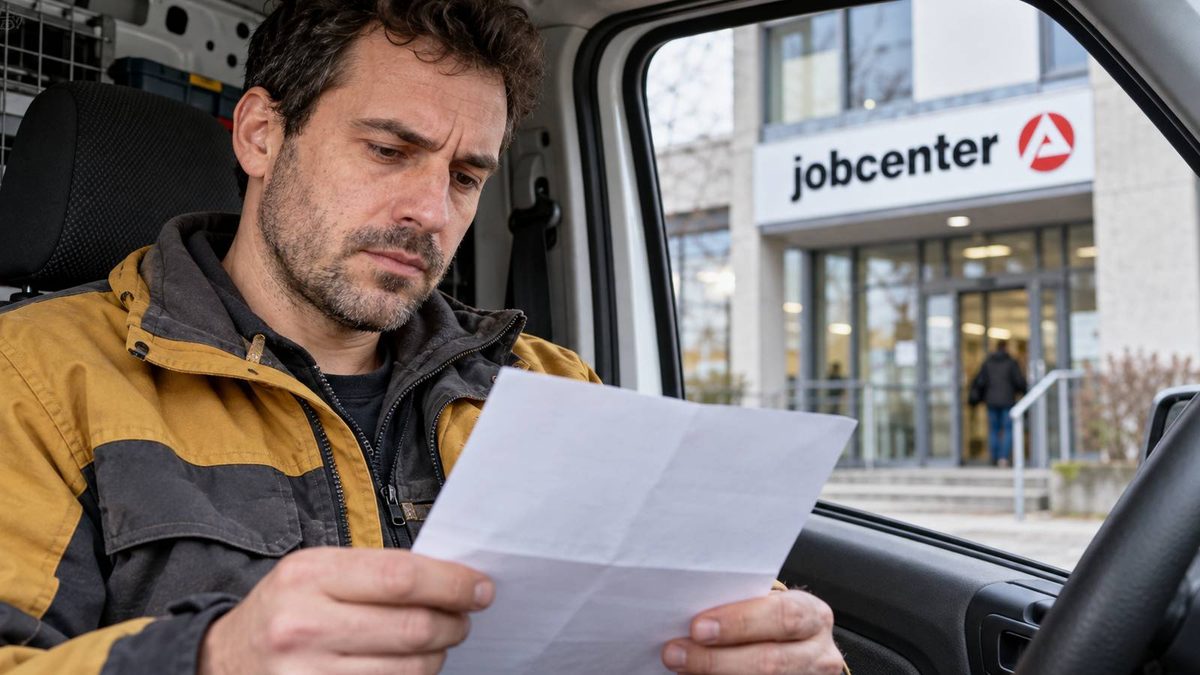
Der neue Job sichert den Lebensunterhalt, doch kurz darauf fordert das Jobcenter bereits ausgezahltes Bürgergeld zurück. Wer wegen des neuen Verdienstes keine Leistungen mehr benötigt, muss eine solche Forderung unter bestimmten Voraussetzungen nicht auf einmal bezahlen. Das Gesetz sieht Monatsraten von zehn Prozent des maßgebenden Regelbedarfs vor. Das kann auch Familien entlasten, wenn der neue Verdienst die Leistungen für mehrere Haushaltsmitglieder ersetzt.
Warum der erste Lohn eine Rückforderung auslöst
Hinter einer Rückforderung beim Jobstart muss keine verspätete Meldung stecken. Das Jobcenter zahlt den Lebensunterhalt monatlich im Voraus, während der erste Lohn erst später auf dem Konto eingehen kann. Für die Anrechnung zählt nach § 11 Abs. 2 SGB II der Monat, in dem der Lohn eingeht. Hat das Jobcenter für diesen Monat bereits Leistungen gezahlt und deckt der Verdienst nach den gesetzlichen Abzügen den Bedarf, kann es diese Leistungen zurückfordern. Das gilt auch dann, wenn die Vorauszahlung schon am Ende des Vormonats auf dem Konto war.
Bürgergeld-Falle beim Jobstart: Warum der erste Lohn Geld kosten kann
Auch eine rechtzeitige Mitteilung über die Arbeitsaufnahme verhindert die Überzahlung nicht immer. Ist die Überweisung bereits veranlasst, kann das Geld noch ausgezahlt werden, obwohl das Jobcenter vom neuen Arbeitsverhältnis weiß. Für den betroffenen Haushalt treffen dann zwei Dinge zusammen: Er muss mit dem ersten Gehalt auskommen und zugleich Leistungen zurückzahlen, die möglicherweise längst für Miete und Lebensunterhalt ausgegeben wurden.
Zehn Prozent des Regelbedarfs
Für diesen Übergang enthält § 40 Abs. 10 SGB II eine verbindliche Ratenregelung. Voraussetzung ist, dass die Erstattungsforderung auf der Aufnahme einer sozialversicherungspflichtigen Beschäftigung beruht, deren Einkommen den Bedarf deckt.
Die monatliche Rate richtet sich weder nach dem neuen Gehalt noch nach der gesamten Rückforderung. Maßgeblich sind zehn Prozent des jeweils angesetzten Regelbedarfs. Bei den aktuellen Regelsätzen für 2026 entspricht das für Alleinstehende 56,30 Euro und für erwachsene Partner jeweils 50,60 Euro monatlich. Die Forderung selbst wird dadurch nicht kleiner, ihre Rückzahlung verteilt sich aber auf einen längeren Zeitraum.
Entscheidend bleibt der Zusammenhang mit dem neuen Job. Eine ältere Rückforderung aus einem anderen Grund fällt nicht allein deshalb unter diese Vorschrift, weil inzwischen eine Beschäftigung aufgenommen wurde. Auch ein Minijob oder der Beginn einer selbstständigen Tätigkeit erfüllt die Voraussetzung einer sozialversicherungspflichtigen Beschäftigung nicht. Wer trotz des neuen Verdienstes weiterhin ergänzende Leistungen benötigt, fällt ebenfalls nicht unter diese besondere Regelung für den Ausstieg aus dem Leistungsbezug.
Kein zusätzlicher Stundungsantrag
Betroffene müssen dafür nicht erst einen finanziellen Härtefall nachweisen. Die Fachlichen Weisungen der Bundesagentur für Arbeit stellen klar, dass weder ein Ratenzahlungs- noch ein Stundungsantrag erforderlich ist. Nach diesen Vorgaben muss das Jobcenter über die Ratenzahlung mit dem Aufhebungs- und Erstattungsbescheid informieren. Der Hinweis kann bereits bei der vorherigen Anhörung erfolgen.
Damit unterscheidet sich dieser Anspruch von einer Zahlungserleichterung, die erst wegen persönlicher Geldnot ausgehandelt werden muss. Sind die gesetzlichen Voraussetzungen erfüllt, steht die Rückzahlung in diesen Raten zu. Wer die Forderung schneller erledigen möchte, darf freiwillig höhere Beträge oder die gesamte Summe überweisen.
Singles mit Mindestlohn: Vollzeit bringt 623 Euro mehr als Grundsicherungsgeld
Auch Partner und Kinder können betroffen sein
Der neue Verdienst kann zugleich die Leistungen für Partner und Kinder entfallen lassen. Werden deshalb auch von ihnen überzahlte Beträge zurückgefordert, erstreckt sich die Ratenregelung nach den Weisungen auf diese Forderungen. Es kommt nicht darauf an, welches Mitglied der Bedarfsgemeinschaft den Job aufgenommen hat.
Allerdings gibt es keine gemeinsame Zehn-Prozent-Rate für den gesamten Haushalt. Jede betroffene Person hat eine eigene Forderung und eine eigene, nach ihrem Regelbedarf bemessene Rate. Bei mehreren Rückforderungen können daher mehrere Monatsraten zusammenkommen. Gerade Familien sollten die Bescheide deshalb gemeinsam durchsehen, um die tatsächliche monatliche Belastung zu erfassen.
Die Rückzahlung mit dem Jobcenter klären
Fehlt im Bescheid der Hinweis auf Raten und wird stattdessen die gesamte Summe zu einem Termin verlangt, sollten Betroffene das Jobcenter auf § 40 Abs. 10 SGB II ansprechen. Dabei lässt sich klären, ob die Forderung durch den bedarfsdeckenden Job entstanden ist und welcher Regelbedarf für die Rate zugrunde gelegt wurde. Hilfreich sind das Datum der Arbeitsaufnahme und der Bescheid, auf den sich die Zahlungsforderung bezieht.
Ist bereits der Inkasso-Service der Bundesagentur für Arbeit eingeschaltet, sollte auch dort die Ratenzahlung geklärt werden. Über den Grund und die Höhe der Rückforderung gibt dagegen das Jobcenter Auskunft. Für die Überweisung ist die jeweilige Vertragsgegenstandsnummer wichtig. Bei mehreren Forderungen verlangt die Bundesagentur getrennte Überweisungen beziehungsweise Daueraufträge, damit die Zahlungen richtig zugeordnet werden.
Ändert sich die finanzielle Lage und tritt erneut Hilfebedürftigkeit ein, endet die besondere Ratenregelung. Das Jobcenter entscheidet dann, ob es die offene Forderung nach § 43 SGB II mit den laufenden Leistungen verrechnet. Einen solchen Abzug muss es durch einen schriftlichen Bescheid erklären. Die bisherige Ratenzahlung sollte deshalb beim erneuten Leistungsantrag angegeben werden.
Peter Piekarz ist Fachjournalist für Sozialrecht. Als Gründer von HartzIV.org (dem direkten Vorgänger von buergergeld.org publiziert er seit über 20 Jahren zu sozialrechtlichen Fragen und hat mehr als 1.000 Fach- und News-Beiträge verfasst.
Führende Schulbuchverlage (wie Westermanngruppe, Bildungsverlag EINS, Friedrich Verlag) und Online-Medien nutzen seine Artikel und Infografiken regelmäßig als verlässliche Quelle.
» Mehr über unsere Redaktion und Expertise


