
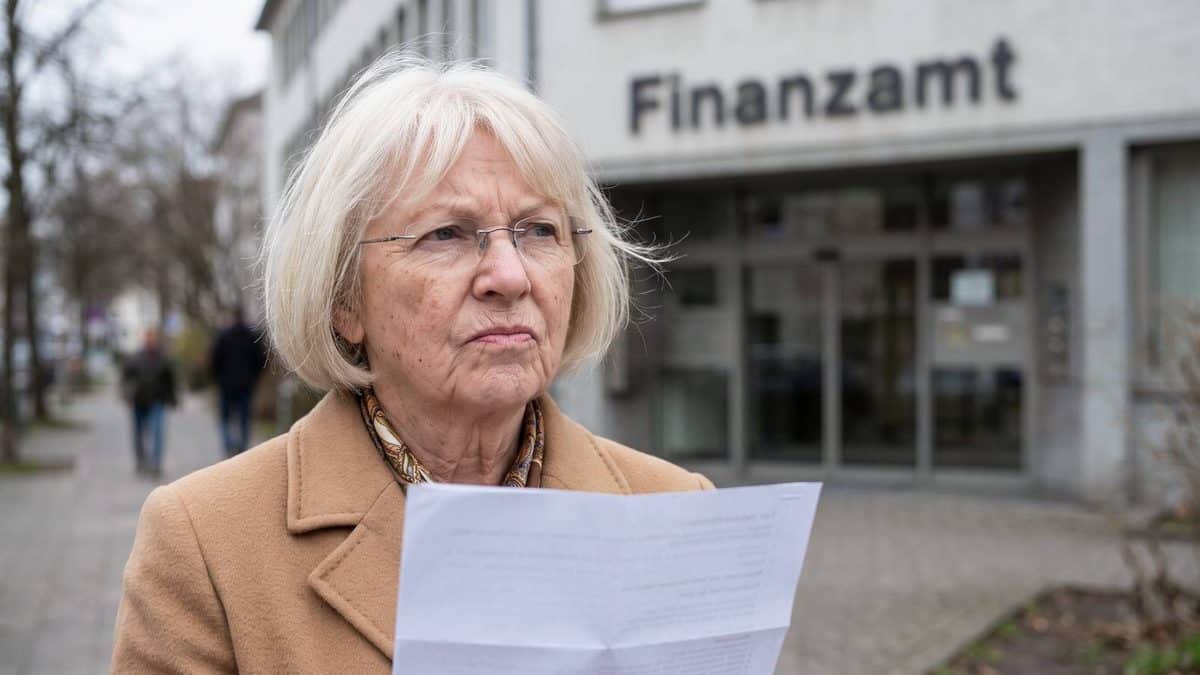
Eine Witwe zieht wegen der Steuern auf ihre Hinterbliebenenrente erneut vor den Bundesfinanzhof. Schon ihr Mann habe einen Teil seiner Rentenbeiträge aus versteuertem Einkommen bezahlt, nun greife das Finanzamt auch auf ihre Witwenrente zu. Wer sich aus denselben Gründen gegen den eigenen Steuerbescheid wehren will, sollte das Urteil nicht abwarten: Für einen Einspruch bleibt grundsätzlich ein Monat nach Bekanntgabe des Bescheids.
Von 5.699 Euro Rente setzte das Finanzamt 4.445 Euro an
Nach dem Tod ihres Mannes im Jahr 2019 erhielt die Frau Witwenrente. Für 2020 waren es insgesamt 5.699 Euro, von denen das Finanzamt 78 Prozent als steuerpflichtig ansetzte. Damit flossen 4.445 Euro in die Berechnung ihrer Einkommensteuer ein.
Diesen steuerpflichtigen Anteil hielt die Witwe für zu hoch. Mit eigenen Berechnungen wollte sie belegen, dass das Finanzamt Geld besteuerte, auf das ihr Mann schon während der Beitragszahlung Steuern gezahlt hatte.
Sie zog vor das Hessische Finanzgericht, doch das befasste sich mit ihren Berechnungen zunächst gar nicht. Es hielt die Klage für unzulässig, weil die Frau die Rentenbeiträge nicht selbst gezahlt hatte. Außerdem sei eine Klage unnötig, da ihr Steuerbescheid zur Rentenbesteuerung bereits einen Vorläufigkeitsvermerk enthalte.
Diese Begründung hielt beim Bundesfinanzhof nicht stand. Mit Beschluss vom 30. August 2023 (Az. X B 58/23) hob er das erste Urteil auf und verwies den Fall zurück. Die Beiträge des verstorbenen Mannes könnten bei der Frage, ob die Witwenrente doppelt besteuert wird, durchaus eine Rolle spielen. Ob es dazu tatsächlich gekommen war, musste nun das Finanzgericht klären.
Mütterrente erhöht auch den Steuerfreibetrag – Finanzamt muss neu rechnen
Auch im zweiten Anlauf verliert die Witwe
Bis zur erneuten Entscheidung hatte sich allerdings die rechtliche Debatte verschoben. Das Bundesverfassungsgericht hatte im November 2023 in anderen Rentenverfahren Zweifel daran geäußert, ob eine doppelte Besteuerung für jeden Rentner einzeln zu prüfen ist. Nach Auffassung des Hessischen Finanzgerichts kam es deshalb nur noch auf ganze Rentnergruppen oder Jahrgänge an. Für die Gruppe der Hinterbliebenenrentner sah es keine verfassungswidrige doppelte Besteuerung.
Die Witwe sah sich außerdem gegenüber Beamten benachteiligt, denen in der Übergangszeit weiterhin ein Versorgungsfreibetrag zusteht. Für ihre eigene Rente fehlte aus ihrer Sicht ein entsprechender Ausgleich. Hinzu kam ihr Einwand, dass eine Hinterbliebenenrente niedriger ausfällt als die volle Altersrente.
Das Hessische Finanzgericht wies die Klage mit Urteil vom 12. November 2025 ab (Az. 11 K 286/22). Dabei räumte es ein, dass bei Hinterbliebenenrenten eher mit einer doppelten Besteuerung zu rechnen sei: Weil sie niedriger ausfallen als die Altersrente des Verstorbenen, bleibt auch weniger davon steuerfrei. Verfassungswidrig sei das aber nicht, da eine Witwenrente einen anderen Zweck habe als eine Altersrente. Dass der Versorgungsfreibetrag für Beamte nur schrittweise sinkt, hielt das Gericht aus Gründen des Vertrauensschutzes für gerechtfertigt.
Die Revision ließ das Gericht aber zu. So konnte die Frau erneut vor den BFH ziehen.
Worüber der Bundesfinanzhof jetzt entscheidet
Unter dem Aktenzeichen X R 26/25 ist die Revision beim BFH anhängig. Dabei geht es sowohl um die unterschiedliche Behandlung gegenüber Beamten als auch um das Verbot der doppelten Besteuerung. Eine Entscheidung ist bislang nicht veröffentlicht.
Beim ersten Gang zum BFH hatte die Witwe erreicht, dass sich das Finanzgericht überhaupt mit ihren Einwänden befassen musste. Diesmal geht es nicht mehr um Formalien, sondern um die Besteuerung selbst. Für andere Hinterbliebene stellt sich damit schon vor dem Urteil die Frage, ob sie ihren eigenen Steuerbescheid offenhalten wollen.
Vom Urteil profitiert nur, wer Einspruch eingelegt hat
Wer die Besteuerung seiner Witwenrente aus denselben Gründen anfechten möchte, muss dafür auf die Frist im eigenen Fall achten. Für einen Einspruch bleibt grundsätzlich ein Monat nach Bekanntgabe. Fehlt im Bescheid die Rechtsbehelfsbelehrung oder ist sie fehlerhaft, verlängert sich die Frist auf ein Jahr. Der Einspruch lässt sich etwa schriftlich oder über ELSTER bei dem Finanzamt einreichen, das den Bescheid erlassen hat. Ein Anruf allein genügt nicht.
Eine eigene Klage ist dann zunächst nicht nötig, wenn der Einspruch auf dieselbe Rechtsfrage gestützt wird und diese auch für den eigenen Steuerfall eine Rolle spielt. Das Einspruchsverfahren ruht nach § 363 Abs. 2 AO grundsätzlich in diesem Punkt, während das Finanzamt die gerichtliche Klärung abwartet.
Die Witwe hatte noch einen Steuerbescheid mit Vorläufigkeitsvermerk zur Rentenbesteuerung, und selbst der half ihr nicht weiter: Er erfasste gerade die Frage nach den Beiträgen ihres verstorbenen Mannes nicht. Wer heute einen Bescheid bekommt, hat nicht einmal diesen Vermerk. Seit März 2025 setzen die Finanzämter die Rentenbesteuerung nicht mehr vorläufig fest. Ändern lässt sich ein neuer Bescheid in diesem Punkt deshalb nur, wenn rechtzeitig Einspruch eingelegt wurde.
Witwenrente: Ende des Witwensplittings kann 2027 zu höherer Einkommensteuer führen
Wie viel der eigenen Witwenrente überhaupt versteuert wird, hängt vom Rentenbeginn und vom Besteuerungsanteil ab. Ob die Streitfragen auch den eigenen Steuerfall betreffen, lässt sich mit einem Steuerberater oder einem zur Beratung befugten Lohnsteuerhilfeverein klären. Im Einspruch selbst sollten Betroffene den Bescheid benennen, ihren Einwand gegen die Besteuerung der Witwenrente erläutern, auf das Aktenzeichen X R 26/25 verweisen und ausdrücklich beantragen, das Verfahren bis zur Entscheidung ruhen zu lassen. Ein bereits bestandskräftiger Bescheid wird durch das Verfahren einer anderen Witwe nicht automatisch wieder anfechtbar.
Die festgesetzte Steuer muss trotz Einspruch zunächst gezahlt werden. Erst eine zusätzlich gewährte Aussetzung der Vollziehung erlaubt es, den strittigen Betrag vorerst nicht zu zahlen. Außerdem prüft das Finanzamt beim Einspruch den gesamten Bescheid erneut, nicht nur die Witwenrente. Am Ende kann die Steuer deshalb auch höher ausfallen als vorher. Darauf muss das Finanzamt aber vorher konkret hinweisen und begründen, was es ändern will. Bis zur Entscheidung lässt sich der Einspruch dann noch zurücknehmen.
Tobias Gräfe, Jahrgang 1973, beschäftigt sich seit vielen Jahren intensiv mit dem deutschen Rentensystem – Wissen, das er sich als Autodidakt angeeignet hat. Sein Studium in Volkswirtschaftslehre und Rechtswissenschaften hilft ihm, die oft komplizierten Regelungen verständlich aufzubereiten.
Seit 2024 schreibt er für buergergeld.org zur Rente und verwandten Themen. Seine Artikel basieren auf gründlicher Recherche und dem Austausch mit Betroffenen, denen er oft weiterhelfen konnte – auch in kniffligen Fällen. Ihm geht es darum, dass Menschen ihre Rechte kennen und durchsetzen können. Sein Stil ist klar, verlässlich und immer auf den Punkt.


