
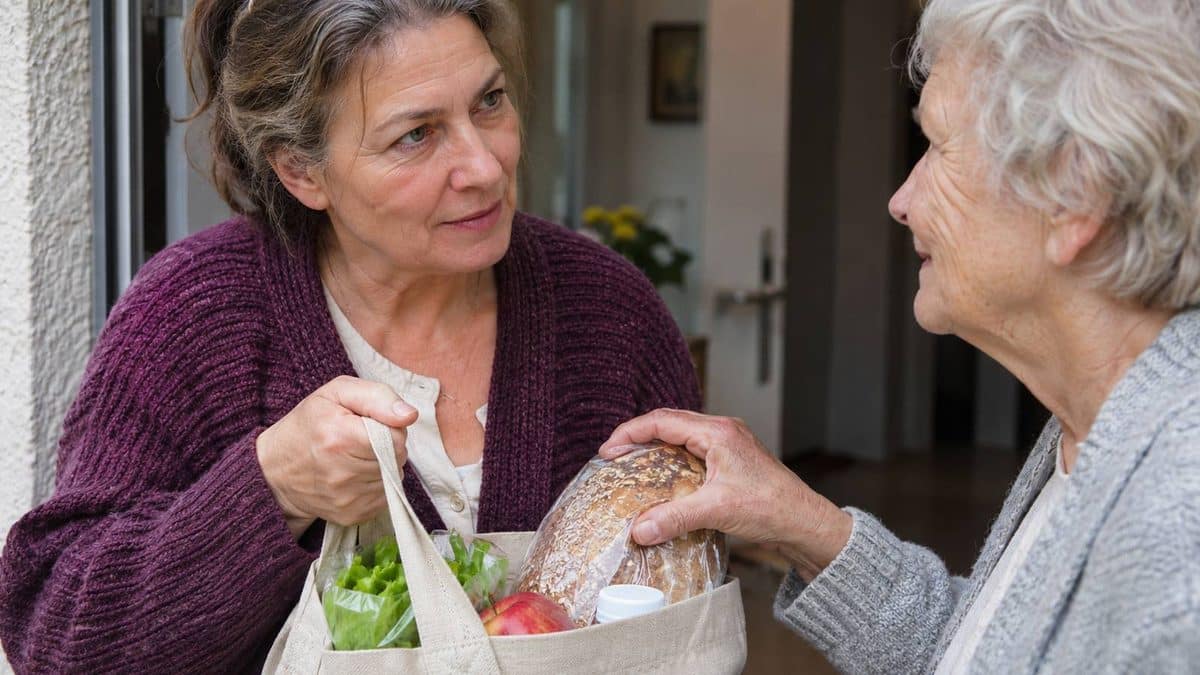
Für Einkäufe, Arztbesuche und Hilfe im Haushalt bekam eine Frau monatlich 125 Euro aus der Pflegeversicherung ihrer Nachbarin. Das Jobcenter rechnete die Aufwandsentschädigung als Einkommen an und zahlte ihr und ihrem Mann deshalb weniger Bürgergeld. Die beiden wehrten sich dagegen, dass ihre ehrenamtliche Hilfe wie ein Nebenverdienst behandelt wurde.
125 Euro für die Hilfe nebenan
Die Frau aus Mecklenburg-Vorpommern war seit September 2020 als ehrenamtliche Nachbarschaftshelferin anerkannt. Einen Monat später begann sie, ihre pflegebedürftige Nachbarin zu unterstützen. Sie begleitete sie zum Arzt, zu Behörden und bei Spaziergängen, half beim Einkaufen und im Haushalt, las ihr vor und unterstützte sie dabei, ihren Hobbys nachzugehen und soziale Kontakte zu pflegen.
Für diese Hilfe vereinbarten die Frauen acht Euro pro Stunde. Bezahlt wurde sie aus dem Entlastungsbetrag der Pflegeversicherung, der damals bis zu 125 Euro monatlich betrug. Die Nachbarin trat ihren Anspruch an die Helferin ab. Dadurch konnte die Pflegekasse die Aufwandsentschädigung direkt an diese überweisen, sobald Rechnung und Leistungsnachweis vorlagen.
Die Helferin und ihr Ehemann waren selbst auf Bürgergeld angewiesen. Als sie die Weiterbewilligung für November 2023 bis Oktober 2024 beantragten, berücksichtigte das Jobcenter die Zahlung als Einkommen: Von den 125 Euro ließ es 105 Euro durch Freibeträge unangetastet. Die übrigen 20 Euro zog es vom Bürgergeld ab, jeweils zehn Euro bei der Frau und ihrem Mann.
Ehrenamt und Grundsicherungsgeld: Bundesagentur nennt falsche 200-Euro-Grenze
Das Jobcenter blieb bei seiner Rechnung
Damit wollten sich die Eheleute nicht abfinden. Sie legten Widerspruch ein, weil die Aufwandsentschädigung ihrer Ansicht nach vollständig anrechnungsfrei bleiben musste. Das Jobcenter wies ihn im Januar 2024 zurück. Für die Behörde blieb die Hilfe eine bezahlte Tätigkeit, auch wenn die Frau als Nachbarschaftshelferin anerkannt war und das Geld von der Pflegekasse kam.
Im anschließenden Klageverfahren begründete das Ehepaar seine Forderung mit den Regeln für steuerbegünstigte nebenberufliche Pflege. Das Jobcenter hielt dagegen: Die Frau arbeite im Auftrag ihrer Nachbarin, nicht für eine öffentliche oder gemeinnützige Einrichtung. Deshalb greife die entsprechende Ausnahme bei der Einkommensanrechnung nicht. Die Einnahmen könnten zwar nach einer anderen Steuervorschrift steuerfrei sein, seien damit aber noch nicht vom Bürgergeld-Abzug ausgenommen.
Das Sozialgericht Neubrandenburg folgte am 5. November 2024 den Eheleuten. Es sah die Nachbarschaftshilfe durch das Land, die Pflegekasse oder den Pflegestützpunkt als öffentlich beauftragt an. Damit seien die Voraussetzungen für die von den Klägern angeführte Begünstigung erfüllt.
Das Jobcenter ging gegen das Urteil vor und erreichte die Zulassung der Berufung. Zusätzlich wandte es ein, auch die Ausnahme für Pflegepersonen passe nicht: Die Helferin sei mit der Pflegebedürftigen nicht verwandt. Eine besondere moralische Verpflichtung, gerade diese Nachbarin zu versorgen, sei nicht erkennbar.
Auch Alltagshilfe zählt zur Pflege
Mit seiner Berufung scheiterte das Jobcenter vor dem Landessozialgericht Mecklenburg-Vorpommern. Das bestätigte mit Urteil vom 13. Mai 2025 den Anspruch auf höheres Bürgergeld (Az. L 8 AS 21/25), korrigierte aber die Begründung des Sozialgerichts.
Den Auftrag hatte die Helferin tatsächlich von ihrer Nachbarin erhalten. Das Land hatte nur die rechtlichen Voraussetzungen für die Nachbarschaftshilfe geschaffen, der Pflegestützpunkt den organisatorischen Rahmen. Auch durch die direkte Überweisung wurde die Pflegekasse nicht zur Auftraggeberin. In diesem Punkt gab das Landessozialgericht dem Jobcenter recht.
Für den Abzug half dieser Punkt dem Jobcenter allerdings nicht. Die Bürgergeld-Verordnung nahm steuerfreie Einnahmen einer Pflegeperson für Grundpflege und hauswirtschaftliche Versorgung von der Anrechnung aus. Die Frau hatte zwar keine Grundpflege übernommen, half aber im Haushalt und betreute ihre Nachbarin im Alltag.
Solche Betreuungsleistungen gehören seit der Pflegereform 2017 ausdrücklich zur häuslichen Pflege. Das Steuerrecht war entsprechend angepasst worden, die Vorschrift zur Einkommensanrechnung dagegen nicht. Darin sahen die Richter eine unbeabsichtigte Gesetzeslücke. Sie wandten den Schutz deshalb auch auf die pflegerische Betreuung an. Die Hilfe der Frau fiel damit unter die Ausnahme, obwohl nicht jede einzelne Tätigkeit im Wortlaut der Verordnung stand.
Pflegegeld und Bürgergeld: Wann wird angerechnet – und wann nicht?
Verwandtschaft war keine Voraussetzung
Auch der Einwand, die Frauen seien lediglich Nachbarinnen, überzeugte das Gericht nicht. Die Steuerbefreiung nach § 3 Nr. 36 EStG kann neben Angehörigen auch andere Helfer erfassen, die eine besondere moralische Verpflichtung gegenüber dem Pflegebedürftigen erfüllen.
Wie weit diese Voraussetzung reicht, entnahm der Senat einer Fachinformation des Finanzministeriums Mecklenburg-Vorpommern. Danach kann sie bereits angenommen werden, wenn jemand höchstens zwei pflegebedürftige Menschen unterstützt, unabhängig von einer Verwandtschaft. Dieser Auslegung schloss sich das Gericht an. Die Klägerin half ausschließlich ihrer Nachbarin und erhielt dafür den Entlastungsbetrag. Ihre Aufwandsentschädigung blieb deshalb steuerfrei und durfte auch beim Bürgergeld nicht angerechnet werden.
Auf Vorschlag des Landessozialgerichts beschränkten die Eheleute und das Jobcenter das Verfahren auf November 2023. Für diesen Monat standen dem Paar zusammen 20 Euro mehr Bürgergeld zu. Beide Seiten vereinbarten, das Ergebnis nach Rechtskraft auf die übrigen streitigen Monate zu übertragen. Wegen der grundsätzlichen Bedeutung ließ das Gericht die Revision zu.
Wer selbst Nachbarschaftshilfe leistet und eine solche Zahlung erhält, kann sie mit der Anerkennung, den Leistungsnachweisen und den Abrechnungen der Pflegekasse gegenüber dem Jobcenter belegen. Die Regel gilt auch nach der Umstellung auf das Grundsicherungsgeld weiter: Seit Juli 2026 steht sie unverändert in § 1 der Grundsicherungsgeld-Verordnung.
Der Entlastungsbetrag ist inzwischen höher: Seit Januar 2025 stehen nach § 45b SGB XI bis zu 131 Euro monatlich zur Verfügung. Ob Nachbarschaftshilfe darüber abgerechnet werden kann, richtet sich nach den Anerkennungsvoraussetzungen des jeweiligen Bundeslands.


