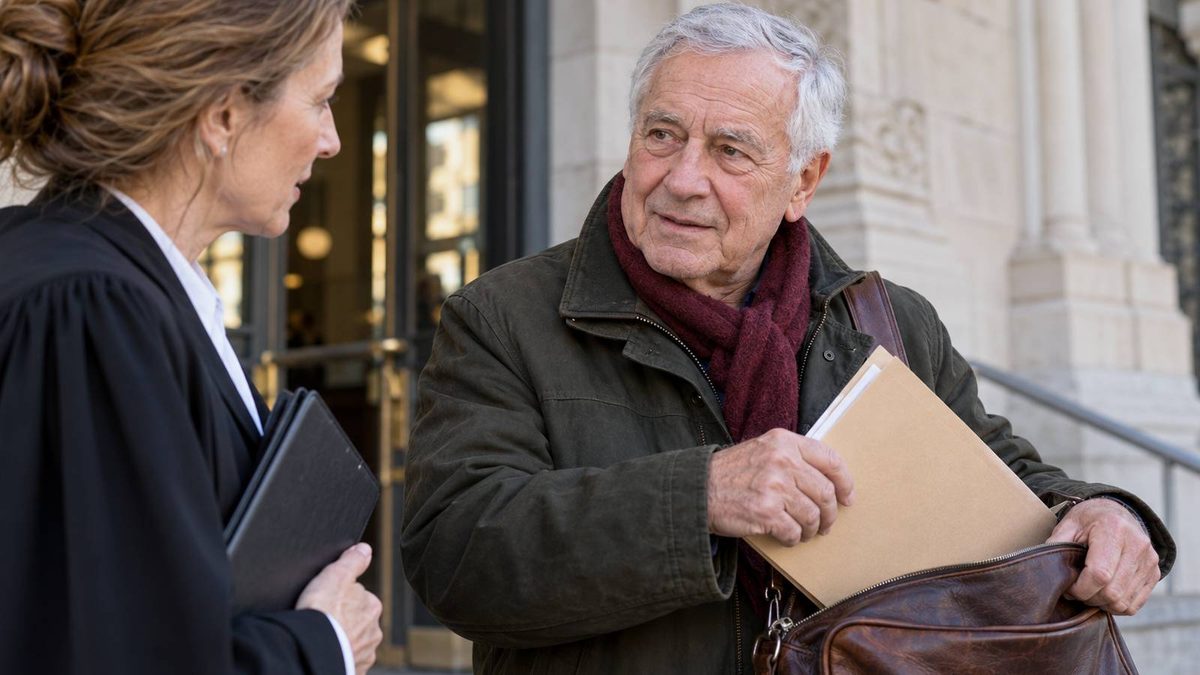
9.207,14 Euro sollte ein Witwer an die Rentenversicherung zurückzahlen, weil seine eigene Altersrente jahrelang nicht auf die Hinterbliebenenrente angerechnet worden war. Vor dem Landessozialgericht wehrte er davon 2.007,38 Euro ab. Dabei half ihm ausgerechnet ein Bescheid zur Mütterrente II, der seine Witwerrente zwischenzeitlich erhöht hatte.
Über den Restbetrag stritt der Mann weiter bis zum Bundessozialgericht. Dort endete das Verfahren im Juli 2026 mit einem Vergleich. Angefangen hatte der Streit mit einem Fehler innerhalb der DRV: Sie zahlte ihm beide Renten, berücksichtigte die eine aber nicht bei der Berechnung der anderen.
15 Jahre lag zu viel Witwenrente – 9.486 Euro Rückforderung scheitert
Die DRV zahlte beide Renten, rechnete aber nicht an
Der Mann bezog seit 2007 eine Witwerrente. Eigenes Einkommen hatte die Auszahlung bereits früher gemindert. Zunächst war sein Arbeitsverdienst berücksichtigt worden, später Arbeitslosengeld. Als das Arbeitslosengeld Anfang 2015 auslief, entfiel diese Anrechnung.
Im April 2015 beantragte er bei der Deutschen Rentenversicherung Bund eine Altersrente für besonders langjährig Versicherte. Dabei gab er an, dass er bereits Witwerrente erhielt, und nannte die Versicherungsnummer seiner verstorbenen Frau. Die DRV bewilligte die Altersrente ab Juli 2015 mit einem anfänglichen monatlichen Zahlbetrag von 1.402,08 Euro.
Diese eigene Rente hätte nun bei der Hinterbliebenenrente berücksichtigt werden müssen. Wie bei der Einkommensanrechnung auf die Witwenrente wird auch bei einer Witwerrente eigenes Einkommen oberhalb des maßgeblichen Freibetrags angerechnet. Die beiden Renten liefen hier jedoch nebeneinander weiter, ohne dass die neu hinzugekommene Altersrente den Zahlbetrag der Witwerrente minderte.
Dass derselbe Rentenversicherungsträger beide Leistungen zahlte, verhinderte den Fehler nicht. Die Altersrente wurde aus dem Versicherungskonto des Mannes gezahlt, die Witwerrente aus dem seiner verstorbenen Frau. Die Information über den Rentenbeginn erreichte die für die Hinterbliebenenrente zuständige Stelle nicht.
Mit der Mütterrente II kam ein neuer Bescheid
Während die Anrechnung weiter fehlte, stieg die Witwerrente durch die Mütterrente II. Am 26. April 2019 berechnete die DRV sie rückwirkend ab Januar neu. Für zwei Kinder kamen jeweils 0,5 persönliche Entgeltpunkte hinzu. Die für die Rente berücksichtigte Summe erhöhte sich dadurch von 50,6866 auf 51,6866 Punkte.
Der Zuschlag wirkte hier über die Versicherung der verstorbenen Frau auf die Hinterbliebenenrente ihres Mannes. Mit dem neuen Bescheid bewilligte die DRV ihm ab Januar 2019 einen monatlichen Zahlbetrag von 885,04 Euro Witwerrente.
Erst ein Datenabgleich im September 2019 brachte die fehlende Anrechnung der Altersrente ans Licht. Die DRV berechnete die Witwerrente rückwirkend neu und verlangte Geld zurück. Im Widerspruchsverfahren erkannte sie einen eigenen Anteil an der Überzahlung an und reduzierte ihre Forderung um 20 Prozent. Übrig blieben die umstrittenen 9.207,14 Euro.
Der Witwer hielt auch diese Forderung für ungerechtfertigt. Er hatte seine Witwerrente im Altersrentenantrag angegeben und erwartete, dass die DRV ihre Zahlungen selbst aufeinander abstimmte. Außerdem berief er sich auf eine telefonische Auskunft, nach der die Anpassung automatisch erfolgen sollte.
Das Sozialgericht Düsseldorf gab ihm am 9. November 2022 zunächst recht (Az. S 45 R 1247/20). Es warf ihm keine grobe Fahrlässigkeit vor: Er habe auf die interne Weitergabe seiner Angaben vertrauen dürfen. Das Gericht sah deshalb eine zweijährige Frist für die rückwirkende Korrektur als abgelaufen an und hob die Bescheide insoweit auf, als sie ihn zur Erstattung der 9.207,14 Euro verpflichteten. Dagegen legte die Rentenversicherung Berufung ein.
Witwenrente: DRV scheitert mit 33.524 Euro Rückforderung
Für zehn Monate scheiterte die Rückforderung
Das Landessozialgericht Nordrhein-Westfalen entschied am 12. Februar 2025 überwiegend zugunsten der DRV (Az. L 3 R 75/23). Es bewertete das Verhalten des Mannes als grob fahrlässig. Nach seiner Auffassung hätte er den Beginn der Altersrente auch der Stelle melden müssen, die unter der Versicherungsnummer seiner Frau die Witwenrente bearbeitete. Die Angabe im eigenen Altersrentenantrag genügte dem LSG dafür nicht.
Zudem kannte der Mann die Kürzung durch eigenes Einkommen aus der Vergangenheit. Als nach Beginn der Altersrente keine entsprechende Neuberechnung kam, hätte er nach Bewertung des LSG nachfragen müssen. Auch die von ihm geschilderte telefonische Auskunft änderte daran nichts. Auf dieser Grundlage hielt das Gericht die rückwirkende Korrektur für zulässig und folgte der vom Sozialgericht angenommenen Zweijahresfrist nicht.
Für die Zeit von Juli 2015 bis Dezember 2018 ließ das Landessozialgericht deshalb eine Rückforderung von 7.199,76 Euro bestehen. Für Januar bis Oktober 2019 scheiterte sie dagegen am Mütterrenten-Bescheid. Auf diese zehn Monate entfielen die weiteren 2.007,38 Euro.
Die DRV hatte bei ihrer rückwirkenden Korrektur nur den Bescheid vom Dezember 2014 teilweise aufgehoben. Der neue Bescheid zur Mütterrente II vom April 2019 blieb dagegen bestehen. Er war bestandskräftig und sicherte dem Witwer damit weiterhin die ab Januar 2019 bewilligte Zahlung.
Den Bescheid zur Mütterrente II behandelte das Gericht anders als eine jährliche Rentenanpassung. Die DRV hatte zusätzliche persönliche Entgeltpunkte berücksichtigt und damit über die Rentenhöhe neu entschieden. Solange dieser Bescheid bestehen blieb, konnte sie die darauf beruhende Überzahlung für Januar bis Oktober 2019 nicht zurückfordern.
Der übrige Streit endete 2026 mit einem Vergleich
Der Witwer ging auch gegen die verbliebene Rückforderung von 7.199,76 Euro vor und legte Revision ein. Die bereits abgewehrten 2.007,38 Euro waren vor dem Bundessozialgericht nicht mehr Gegenstand des Streits. Über die restliche Forderung einigten sich der Mann und die DRV am 2. Juli 2026 in der mündlichen Verhandlung auf einen Vergleich (Az. B 5 R 4/25 R).
Tobias Gräfe, Jahrgang 1973, beschäftigt sich seit vielen Jahren intensiv mit dem deutschen Rentensystem – Wissen, das er sich als Autodidakt angeeignet hat. Sein Studium in Volkswirtschaftslehre und Rechtswissenschaften hilft ihm, die oft komplizierten Regelungen verständlich aufzubereiten.
Seit 2024 schreibt er für buergergeld.org zur Rente und verwandten Themen. Seine Artikel basieren auf gründlicher Recherche und dem Austausch mit Betroffenen, denen er oft weiterhelfen konnte – auch in kniffligen Fällen. Ihm geht es darum, dass Menschen ihre Rechte kennen und durchsetzen können. Sein Stil ist klar, verlässlich und immer auf den Punkt.


