
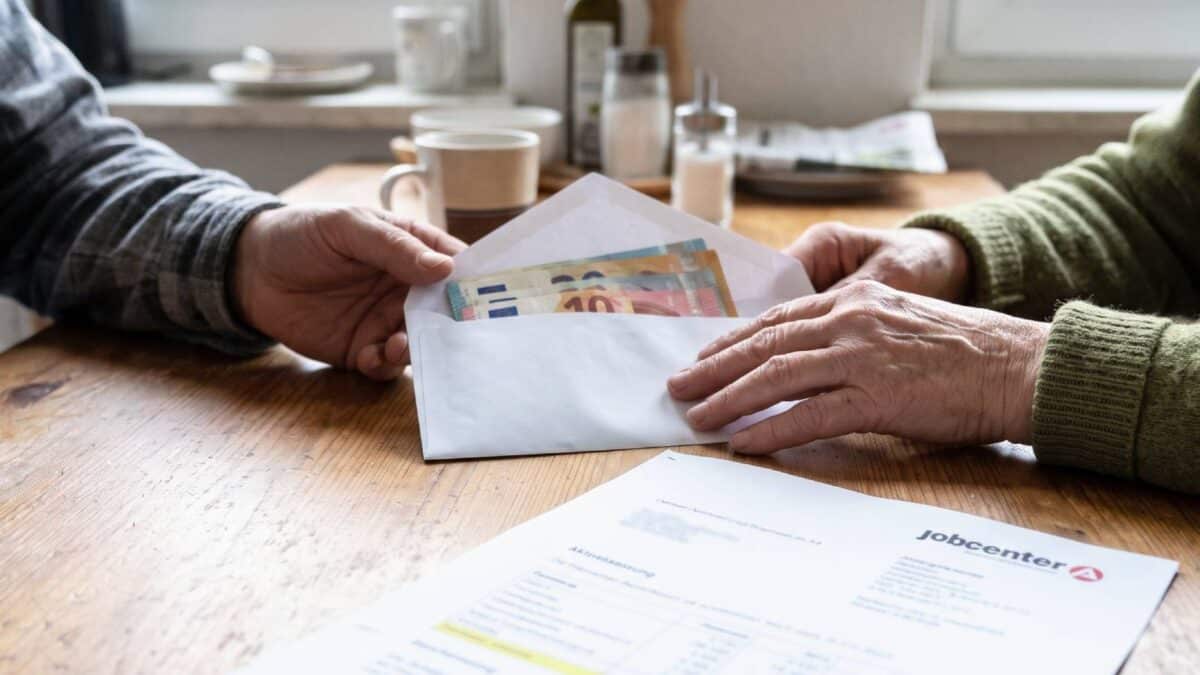
Eine Nachzahlung ist längst für Schulden und den Lebensunterhalt ausgegeben. Trotzdem zieht das Jobcenter den Betrag noch monatelang vom Bürgergeld ab, als läge das Geld weiterhin auf dem Konto. Das Landessozialgericht setzt dieser Rechnung eine klare Grenze. Für drei Monate sprach es der Betroffenen insgesamt 1.310,88 Euro zusätzlich zu.
Jobcenter verteilt die Nachzahlung auf sechs Monate
Die frühere Krankenschwester bezog bereits Arbeitslosengeld II, als ihr die Bundesagentur für Arbeit im März 2021 eine Nachzahlung von 2.624,84 Euro überwies. Das Geld betraf einen alten Arbeitslosengeld-Anspruch. Einen großen Teil verwendete die Frau, um ein privates Darlehen ihres geschiedenen Mannes zurückzuzahlen. Dieses hatte ihr zuvor geholfen, eine Lücke im Lebensunterhalt zu überbrücken.
Im April folgte eine weitere Nachzahlung. Die Deutsche Rentenversicherung überwies 713,40 Euro Witwenrente für zurückliegende Monate. Auch dieses Geld war kurze Zeit später verbraucht. Nach den Kontoauszügen standen die Beträge im späteren Streitzeitraum tatsächlich nicht mehr zur Verfügung.
Das Jobcenter behandelte die Arbeitslosengeld-Nachzahlung dennoch als Einkommen und verteilte sie rechnerisch auf sechs Monate. Monatlich setzte es 437,47 Euro an. Für Juli bis September bewilligte es dadurch zunächst nur noch 223,15 Euro im Monat. Nach Darstellung der Frau blieben ihr zeitweise weniger als 30 Prozent des Regelbedarfs für den Lebensunterhalt.
Bürgergeld: Jobcenter darf gepfändetes Einkommen nicht anrechnen
Gericht stoppt die Anrechnung von fiktivem Einkommen
Die Frau klagte, und das Sozialgericht Berlin (Az. S 128 AS 4217/21) gab ihr im Januar 2025 weitgehend recht. Das Jobcenter ging in Berufung, scheiterte damit aber im Kern. Das Landessozialgericht Berlin-Brandenburg entschied mit Urteil vom 3. Juli 2025 (Az. L 35 AS 158/25), dass die Behörde so nicht vorgehen durfte. Einmalige Nachzahlungen können zwar nach § 11 Abs. 3 SGB II auf sechs Monate verteilt werden. Ist das Geld vor Ablauf dieses Zeitraums verbraucht, darf das Jobcenter die reale Notlage aber nicht ignorieren.
Entscheidend ist, ob die Einnahme noch als sogenanntes bereites Mittel vorhanden ist. Nur tatsächlich verfügbares Geld kann den aktuellen Lebensunterhalt decken. Eine Zahl in der Einkommensberechnung ersetzt weder Lebensmittel noch Miete. Der Senat folgte dabei dem Bundessozialgericht, nach dem eine bereits anderweitig verwendete Zahlung den Bedarf im jeweiligen Monat nicht mehr decken kann (Urteil vom 24. Juni 2020, Az. B 4 AS 9/20 R). Zudem verwies er auf das Bundesverfassungsgericht, wonach der Anspruch auf ein menschenwürdiges Existenzminimum selbst bei schwerem Fehlverhalten nicht verloren geht (Urteil vom 5. November 2019, Az. 1 BvL 7/16).
Die Behörde hätte nach § 24 Abs. 4 SGB II prüfen müssen, in welcher Form sie weiterzahlt. Möglich sind ein Darlehen oder ein Zuschuss. Den entsprechenden Teilbetrag vollständig zu verweigern, ist nach dem Urteil keine zulässige dritte Variante.
Warum die Frau einen Zuschuss statt eines Darlehens erhält
Ein Darlehen wäre für die Betroffene ungünstiger gewesen, weil es später zurückgezahlt werden muss. Die Frau hatte aber stets einen Zuschuss verlangt. Nach § 33 Satz 2 SGB I soll angemessenen Wünschen von Leistungsempfängern entsprochen werden. Weil das Gericht ihren Wunsch als angemessen ansah, blieb dem Jobcenter keine andere Wahl. Das Gericht sprach ihr deshalb direkt einen Zuschuss zu. Für Juli bis September 2021 waren das jeweils 436,96 Euro zusätzlich, zusammen 1.310,88 Euro.
Ein vollständiger Erfolg war das Urteil dennoch nicht. Für April 2021 blieb eine Rückforderung von 407,47 Euro bestehen. Hier ging es um die Aufhebung bereits bewilligter Leistungen nach § 48 SGB X. Nach Auffassung des Senats kam es dabei nicht darauf an, ob die Nachzahlung später noch als bereites Mittel vorhanden war. Für einen bereits vergangenen Monat bleibt durch die Aufhebung keine aktuelle Notlage ungedeckt, es entsteht lediglich eine Rückforderung. Das Gericht stützte sich dabei auf das Bundessozialgericht (Urteil vom 29. April 2015, Az. B 14 AS 10/14 R).
Für den Zuschuss war ausschlaggebend, wofür die Nachzahlungen verwendet worden waren. Das private Darlehen hatte die Frau aufgenommen, weil ihr Arbeitslosengeld zuvor zu niedrig ausgefallen war. Mit der späteren Nachzahlung beglich sie genau diese Schulden. Ergänzendes Bürgergeld hatte sie damals nicht beantragt. Damit hatte sie nach Auffassung des Gerichts die öffentlichen Kassen entlastet. Das LSG wertete die Tilgung deshalb als sozialadäquat und keinesfalls als sozialwidriges Verhalten im Sinne von § 34 SGB II.
Auch die nachgezahlte Witwenrente wurde nach den Feststellungen nicht leichtfertig ausgegeben. Die Frau hatte das Geld für den Lebensunterhalt ihrer Enkeltochter eingesetzt, für die Sozialhilfe erst mit Verzögerung bewilligt wurde. Unter diesen Umständen musste das Jobcenter ihrem Wunsch nach einem Zuschuss entsprechen.
Jobcenter stoppt Bürgergeld trotz eingefrorenem Sparguthaben
Die Regel gilt auch beim neuen Grundsicherungsgeld weiter
Der Streit begann noch unter dem Namen Arbeitslosengeld II. Die entscheidenden Vorschriften gelten jedoch fort. § 11 Abs. 3 SGB II ordnet weiterhin an, bestimmte Nachzahlungen auf sechs Monate zu verteilen, wenn der Anspruch im Zuflussmonat sonst vollständig entfallen würde. § 24 Abs. 4 SGB II regelt weiterhin den vorzeitigen Verbrauch solcher Einnahmen.
Wichtig ist die Abgrenzung: Seit Juli 2023 wird nicht mehr jede einmalige Einnahme über sechs Monate verteilt. Die Regel betrifft heute insbesondere Nachzahlungen, die für frühere Zeiträume bestimmt sind. Eine Steuererstattung im Bürgergeld-Bezug wird deshalb anders behandelt als eine verspätete Sozialleistung oder Lohnnachzahlung.
Das Urteil bedeutet außerdem nicht, dass jede ausgegebene Nachzahlung automatisch zu einem Zuschuss führt. Ein Darlehen vom Jobcenter bleibt möglich. Ob ein Zuschuss angemessen ist, hängt vom Grund des Verbrauchs und den Umständen des Einzelfalls ab.
Was bei einer Kürzung geprüft werden sollte
Enthält ein aktueller Bürgergeld-Bescheid Einkommen, das nachweislich nicht mehr vorhanden ist, kommt es auf drei Punkte an: den Zeitpunkt des Zuflusses, den tatsächlichen Verbrauch und dessen Zweck. Kontoauszüge, Quittungen und Nachweise über zurückgezahlte Schulden können dabei entscheidend sein.
Das Urteil ist keine bundesweit bindende Entscheidung des Bundessozialgerichts. Es liefert aber ein starkes Argument gegen eine vollständige Leistungslücke. Rechnet das Jobcenter fiktiv weiter, obwohl das Konto leer ist, kann gegen den Bescheid innerhalb eines Monats Widerspruch eingelegt werden. Bei akuter Existenznot kommt zusätzlich ein Eilantrag beim Sozialgericht in Betracht.
Peter Piekarz ist Fachjournalist für Sozialrecht. Als Gründer von HartzIV.org (dem direkten Vorgänger von buergergeld.org publiziert er seit über 20 Jahren zu sozialrechtlichen Fragen und hat mehr als 1.000 Fach- und News-Beiträge verfasst.
Führende Schulbuchverlage (wie Westermanngruppe, Bildungsverlag EINS, Friedrich Verlag) und Online-Medien nutzen seine Artikel und Infografiken regelmäßig als verlässliche Quelle.


