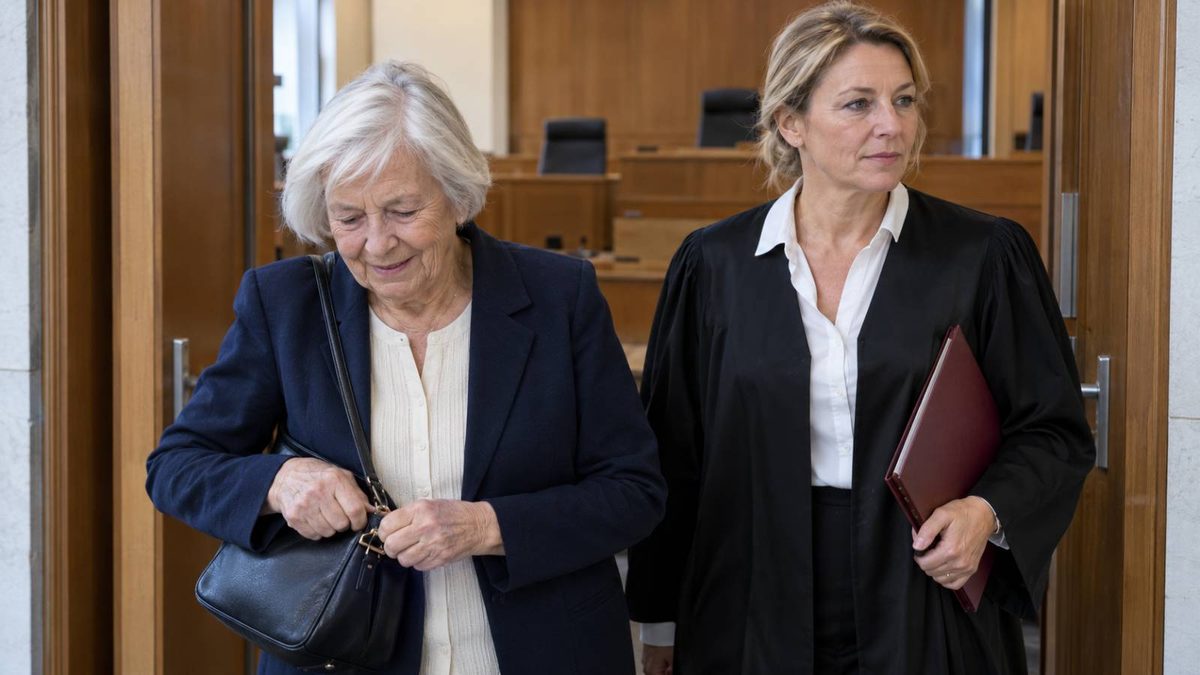
33.524,06 Euro Witwenrente sollte eine Rentnerin zurückzahlen, weil ihr Sohn ihr über Jahre Geld überwiesen hatte. Die Rentenversicherung behandelte die Zahlungen als Einkommen aus selbstständiger Arbeit und rechnete mehr als 15 Jahre rückwirkend neu. Die Frau setzte sich vor Gericht dagegen durch. Hinter den regelmäßigen Überweisungen stand der Verkauf eines geerbten Architekturbüros innerhalb der Familie.
Für die Rentenversicherung sprach der Steuerbescheid gegen die Witwe: Dort waren die Beträge tatsächlich als Einkünfte aus selbstständiger Arbeit ausgewiesen. Doch nach Auffassung des Hessischen Landessozialgerichts reichte die steuerliche Einordnung allein nicht aus, um ihre Hinterbliebenenrente zu kürzen. In seinem Urteil vom 18. Mai 2026 (Az. L 5 R 66/22) bestätigte es, dass die Forderung keinen Bestand hatte.
Witwenrente trotz hoher Einkünfte: 55.873 Euro Rückforderung scheitert
Der Sohn zahlte das Büro in Raten ab
Nach dem Tod ihres Mannes im Jahr 1991 erhielt die 1941 geborene Frau ab Dezember eine große Witwenrente. Sie arbeitete damals als angestellte Sekretärin im Architekturbüro, war selbst aber nie selbstständig tätig. Ihr Gehalt von zunächst 746 DM monatlich lag unter dem damaligen Freibetrag und minderte ihre Rente deshalb nicht.
Das Architekturbüro hatte sie von ihrem Mann geerbt. Etwa ein halbes Jahr nach dessen Tod kaufte ihr Sohn es ihr ab. Weil er den Kaufpreis nicht auf einmal aufbringen konnte, vereinbarten beide monatliche Raten über ungefähr 35 Jahre. Als der Sohn 2022 vor dem Sozialgericht aussagte, liefen diese Zahlungen noch.
Ein Minijob löste die Prüfung aus
Die spätere Auseinandersetzung begann mit einer anderen Einnahme. Im September 2015 meldete die Frau einen neuen Minijob bei einer Grundstücksgemeinschaft mit 400 Euro Monatsverdienst. Den Vordruck für die Arbeitgeberbescheinigung füllte sie selbst aus und unterschrieb ihn. Daraufhin fragte die Rentenversicherung nach, ob sie auch selbstständige Einkünfte aus der Grundstücksgemeinschaft erzielte.
Die Frau verwies auf den angemeldeten Minijob, beantwortete weitere Nachfragen aber zunächst nicht. Mit einem Bescheid vom Mai 2016 versagte die Rentenversicherung deshalb die Witwenrente ab Juni. Der Rentenservice setzte die Zahlungseinstellung allerdings zunächst nicht um und überwies weiter. Im Februar 2017 reichte die Rentnerin ihren Einkommensteuerbescheid für 2014 nach. Darin waren neben Kapital- und Mieteinkünften auch 19.536 Euro als Einkünfte aus selbstständiger Arbeit ausgewiesen.
Nun verlangte die Rentenversicherung Nachweise für frühere Jahre und wandte sich schließlich an das Finanzamt. Dessen Auskunft zeigte, dass entsprechende Einkünfte bereits seit 2001 verzeichnet waren, von 2004 bis 2015 jeweils 19.536 Euro jährlich. Damit weitete sich die Prüfung von einem aktuellen Minijob auf viele Jahre Rentenbezug aus.
Witwenrente: 79.200 Euro Rückforderung nach nicht gemeldetem Job
Die DRV rechnete rückwirkend neu
Nachdem die Frau die Unterlagen nachgereicht hatte, ließ die Rentenversicherung ihre Forderung über 3.459,12 Euro für die trotz Versagung weitergezahlte Rente fallen. Bei der anschließenden Neuberechnung rechnete sie nun die steuerlich ausgewiesenen Einkünfte rückwirkend auf die Witwenrente an und verlangte 33.524,06 Euro zurück. Mit Bescheid vom April 2018 nahm sie die frühere Rentenbewilligung für den Zeitraum vom 1. Juli 2002 bis zum 30. September 2017 teilweise zurück. Zur Begründung führte sie an, die Frau habe diese Einkünfte trotz entsprechender Hinweise in den Rentenbescheiden nicht gemeldet.
Die Rentnerin wehrte sich gegen die Rückforderung und erklärte vor dem Sozialgericht Gießen, dass die Zahlungen aus dem Verkauf des geerbten Architekturbüros stammten. Ihr Sohn bestätigte als Zeuge die vereinbarte Ratenzahlung. Das Gericht gab der Frau recht und hob die angefochtenen Bescheide am 20. Januar 2022 auf (Az. S 19 R 196/18).
Die Rentenversicherung legte dagegen Berufung ein. Aus ihrer Sicht musste sie die Zahlungen als Arbeitseinkommen berücksichtigen, weil das Finanzamt sie als Einkünfte aus selbstständiger Arbeit eingestuft hatte. Ob die Witwe selbst eine solche Tätigkeit ausgeübt hatte, sei nach der seit 2002 geltenden Regelung unerheblich. Diese Definition des Arbeitseinkommens wollte die Rentenversicherung auch auf die bereits seit 1991 gezahlte Witwenrente anwenden.
Für die Witwe galt das alte Recht
Das Landessozialgericht folgte dieser Argumentation nicht. Seit 2002 gelten zwar weitergehende Regeln für die Einkommensanrechnung auf Hinterbliebenenrenten. Für bestimmte ältere Ehen und Todesfälle erhält § 114 Abs. 1 SGB IV jedoch das frühere Recht. Diese Übergangsregelung zur Einkommensanrechnung erfasst Todesfälle vor dem 1. Januar 2002 sowie Ehen, die vor diesem Tag geschlossen wurden, wenn mindestens ein Ehepartner vor dem 2. Januar 1962 geboren ist.
Witwenrente: Warum ein Rentner trotz Behördenfehler 7.200 Euro zurückzahlen muss
Da der Mann bereits 1991 gestorben war, fiel seine Witwe unter diesen Schutz. Für sie galt nach Auffassung des LSG auch der frühere Begriff des Arbeitseinkommens weiter, wonach solche Einnahmen aus einer eigenen selbstständigen Tätigkeit stammen mussten. Eine entsprechende Angabe im Steuerbescheid allein bewies das nicht. Die Kaufpreisraten des Sohnes beruhten nach den Feststellungen des Gerichts ausschließlich auf dem Verkauf des geerbten Büros.
Für eine Rückforderung von Witwenrente fehlte damit schon die Grundlage: Die zusätzlichen Beträge durften hier nicht angerechnet werden, der frühere Rentenbescheid war insoweit rechtmäßig. Auch Kapital- und Mieteinkünfte blieben nach dem für die Frau geltenden Recht unberücksichtigt.
Offen ließ das Gericht, ob das Finanzamt die Kaufpreiszahlungen überhaupt der richtigen Einkunftsart zugeordnet hatte. Die Zahlungen durften nach dem für die Witwe geltenden Recht ohnehin nicht angerechnet werden. Die Rentenversicherung verlor damit auch das Berufungsverfahren und muss der Witwe die dafür notwendigen außergerichtlichen Kosten erstatten. Eine Revision ließ das Landessozialgericht nicht zu.
Tobias Gräfe, Jahrgang 1973, beschäftigt sich seit vielen Jahren intensiv mit dem deutschen Rentensystem – Wissen, das er sich als Autodidakt angeeignet hat. Sein Studium in Volkswirtschaftslehre und Rechtswissenschaften hilft ihm, die oft komplizierten Regelungen verständlich aufzubereiten.
Seit 2024 schreibt er für buergergeld.org zur Rente und verwandten Themen. Seine Artikel basieren auf gründlicher Recherche und dem Austausch mit Betroffenen, denen er oft weiterhelfen konnte – auch in kniffligen Fällen. Ihm geht es darum, dass Menschen ihre Rechte kennen und durchsetzen können. Sein Stil ist klar, verlässlich und immer auf den Punkt.


