
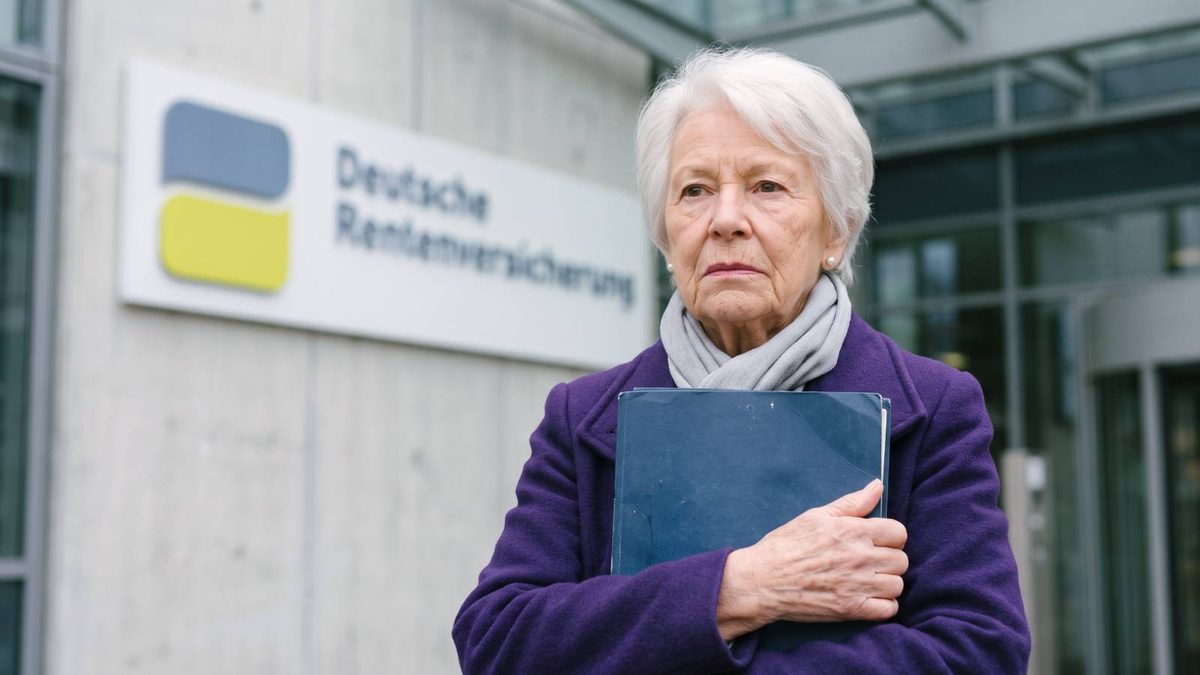
Sie nahm das Mädchen mit zweieinhalb Jahren bei sich auf, adoptierte es und zog es groß. Trotzdem bekam sie 2014 für diese Tochter keinen Zuschlag aus der Mütterrente I, für ihre jüngere Adoptivtochter dagegen schon. Dass sie beide Kinder über Jahre erzogen hatte, bestritt niemand. Es ging um einen Rentenpunkt, damals 28,61 Euro brutto im Monat. Die Mutter wollte das nicht hinnehmen und zog bis vor das Bundessozialgericht.
Die Tochter kam nach Pflegefamilie und Heim
Bevor die Frau und ihr Mann das am 29. Juli 1977 geborene Mädchen aufnahmen, hatte es in einer Pflegefamilie und in einem Heim gelebt. Am 11. Februar 1980 begann die Adoptionspflege bei dem Ehepaar, im März 1981 folgte die Adoption. Gut zweieinhalb Jahre später nahmen die beiden eine zweite Tochter auf, die im November 1983 erst gut vier Monate alt war und ebenfalls später adoptiert wurde.
Dieser Altersunterschied wirkte sich auf die Regelaltersrente aus, die die Mutter seit August 2007 bezog. Für vor 1992 geborene Kinder konnten damals nur die ersten zwölf Kalendermonate nach dem Geburtsmonat als Kindererziehungszeiten anerkannt werden. Von diesem Zeitraum hatte die Frau bei der jüngeren Tochter neun Monate selbst übernommen. Bei der älteren war er längst abgelaufen, als sie in die Familie kam.
Für die jüngere Tochter erhielt die Mutter deshalb Pflichtbeitragszeiten und Rentenpunkte. Die Erziehung der älteren Tochter war ab Februar 1980 als Berücksichtigungszeit erfasst. Solche Zeiten können bei längeren Wartezeiten und der Bewertung anderer Versicherungszeiten helfen, bringen für sich allein aber keine festen Rentenpunkte.
Mütterrente abgelehnt: Geburt in Deutschland reicht nicht
Der Zuschlag hing an einem einzigen Monat
Mit der Mütterrente I wurde die Erziehung vor 1992 geborener Kinder ab Juli 2014 besser anerkannt. Bei bereits laufenden Renten setzte der Gesetzgeber auf einen pauschalen Zuschlag von einem persönlichen Entgeltpunkt. Dafür musste in der Rente eine Kindererziehungszeit für den zwölften Kalendermonat nach dem Geburtsmonat angerechnet sein.
Weil diese Voraussetzung bei der jüngeren Tochter erfüllt war, erhöhte die Rentenversicherung die Rente der Mutter. Für die ältere Tochter fehlte dagegen der maßgebliche Monat: Im Juli 1978 hatte sie noch nicht bei der späteren Adoptivmutter gelebt. Die jahrelange Erziehung ab Februar 1980 konnte diesen fehlenden Monat nicht ersetzen.
Dagegen wehrte sich die Mutter mit Widerspruch und Klage. Sie sah Adoptiveltern benachteiligt, weil die Umstände und die Dauer der Adoptionsverfahren eine frühe Aufnahme des Kindes oft verhinderten. Zugleich lasse sich bei diesem überschaubaren Personenkreis durchaus ermitteln, wer das Kind tatsächlich erzogen habe. Aus ihrer Sicht hätte die Rentenversicherung solche Fälle deshalb einzeln prüfen können.
Warum das Bundessozialgericht die Ablehnung bestätigte
Nachdem die Mutter vor dem Sozialgericht und dem Landessozialgericht gescheitert war, wies auch das Bundessozialgericht ihre Revision mit Urteil vom 26. September 2019 (Az. B 5 R 6/18 R) zurück. Die Richter hielten die damalige Zuschlagsregelung auch gegenüber Adoptiveltern für verfassungsgemäß.
Dabei folgten sie dem Zweck der Pauschale: Die Rentenversicherung sollte rund 9,5 Millionen Bestandsrenten zügig erhöhen können, ohne Jahrzehnte zurückliegende Erziehungsverhältnisse in jedem einzelnen Fall neu aufzuklären. Wer das Kind im maßgeblichen zwölften Kalendermonat erzogen hatte, würde es meist auch im anschließenden Jahr erziehen. An diese Annahme durfte der Gesetzgeber nach Auffassung des Gerichts anknüpfen, obwohl sie einzelne Eltern von der Verbesserung ausschloss.
Auch das Argument der langen Adoptionsverfahren überzeugte die Richter nicht. Für Kindererziehungszeiten musste die Adoption noch gar nicht abgeschlossen sein. Bereits die tatsächliche Erziehung während eines auf längere Dauer angelegten Pflegeverhältnisses im gemeinsamen Haushalt konnte zählen. Genau davon hatte die Mutter bei ihrer jüngeren Tochter profitiert: Sie erhielt Kindererziehungszeiten für Monate, in denen das Adoptionsverfahren noch lief.
Der Zuschlag für die ältere Tochter scheiterte somit daran, dass die Mutter sie erst später aufgenommen hatte. Die Richter erkannten an, dass der fehlende Rentenpunkt finanziell spürbar war. Der Bundesverband der Pflege- und Adoptivfamilien schätzte, dass fast 40.000 Adoptiveltern deshalb leer ausgingen. Gemessen an rund 9,5 Millionen Renten waren das aber weniger als 0,5 Prozent. Weil die pauschale Regelung nur diese vergleichsweise kleine Gruppe benachteiligte und eine schnelle Rentenerhöhung für Millionen Menschen ermöglichte, hielten die Richter die Belastung für verfassungsrechtlich hinnehmbar.
Mütterrente kommt 2027 nicht für alle automatisch – wann ein Antrag nötig ist
Was die Mütterrente 3 an solchen Fällen verändert
Schon 2019 hatte der Gesetzgeber für bestimmte Eltern einen zusätzlichen Weg eröffnet: Wer keinen pauschalen Zuschlag erhielt, konnte unter den gesetzlichen Voraussetzungen einen Zuschlag für einzelne Erziehungsmonate beantragen. Der Zeitraum reichte damals aber nur bis zum Ende des 30. Kalendermonats nach dem Geburtsmonat. Bei der älteren Tochter endete er im Januar 1980. Weil die Mutter das Kind erst im Februar aufnahm, half ihr auch diese Verbesserung nicht, wie das Bundessozialgericht ausdrücklich festhielt.
Die Mütterrente 3 erweitert den Zeitraum ab 2027 bis zum 36. Kalendermonat. Dadurch können bei einer Aufnahme wie im damaligen Fall auch spätere Erziehungsmonate einen Zuschlag ermöglichen. Nach der Rechtsanweisung der Deutschen Rentenversicherung gibt es diesen Zuschlag auf Antrag, wenn die Voraussetzungen für die betreffenden Erziehungsmonate erfüllt sind. Für Bestandsrentner muss am 31. Dezember 2026 ein Rentenanspruch bestehen. Außerdem dürfen für denselben Zeitraum keine entgegenstehenden Kindererziehungszeiten oder Zuschläge einer anderen Person zu berücksichtigen sein.
Der neue Zuschlag kann dann ab Januar 2027 zustehen. Geprüft und ausgezahlt wird er allerdings erst ab 2028, rückwirkend einschließlich der Nachzahlung für 2027.
Tobias Gräfe, Jahrgang 1973, beschäftigt sich seit vielen Jahren intensiv mit dem deutschen Rentensystem – Wissen, das er sich als Autodidakt angeeignet hat. Sein Studium in Volkswirtschaftslehre und Rechtswissenschaften hilft ihm, die oft komplizierten Regelungen verständlich aufzubereiten.
Seit 2024 schreibt er für buergergeld.org zur Rente und verwandten Themen. Seine Artikel basieren auf gründlicher Recherche und dem Austausch mit Betroffenen, denen er oft weiterhelfen konnte – auch in kniffligen Fällen. Ihm geht es darum, dass Menschen ihre Rechte kennen und durchsetzen können. Sein Stil ist klar, verlässlich und immer auf den Punkt.


