
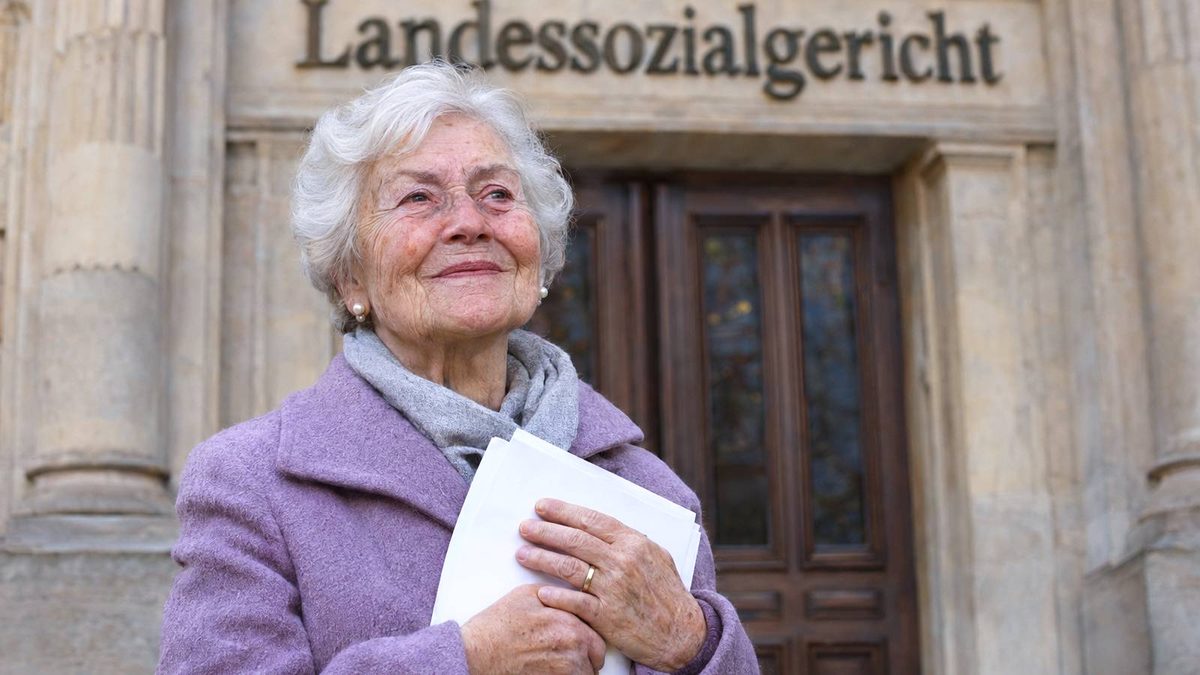
Eine Rentnerin hat eine Rückforderung von 19.498,84 Euro Witwenrente abgewehrt. Ihre eigene Altersrente war rund 28 Jahre lang nicht angerechnet worden, obwohl beide Renten vom selben Versicherungsträger kamen. Trotzdem warf die DRV der Frau vor, eine notwendige Meldung versäumt zu haben. Sie selbst hatte auf die gemeinsamen Rentenmitteilungen vertraut, in denen beide Zahlungen aufgeführt waren.
Warum die Witwenrente jahrelang zu hoch war
Die Frau bezog seit Februar 1992 eine große Witwenrente. Als sie gut ein Jahr später ihre eigene Altersrente beantragte, wies sie nach eigener Aussage auf die bereits laufende Hinterbliebenenrente hin. Beide Leistungen wurden anschließend auf dasselbe Konto überwiesen.
Die eigene Altersrente hätte ihre Witwenrente mindern müssen. Doch die zuständige Abteilung erfuhr nichts von der zusätzlichen Zahlung und rechnete sie deshalb nicht an. Mindestens seit 2007 standen beide Renten sogar nebeneinander in gemeinsamen Rentenanpassungsmitteilungen. Die Frau nahm deshalb an, dass die Behörde auch beide bei der Berechnung berücksichtigt hatte.
Erst im September 2021 bemerkte die zuständige Abteilung die fehlende Anrechnung. Die DRV rechnete bis zum Beginn der Altersrente im Oktober 1993 zurück und verlangte zunächst 19.621,04 Euro für den Zeitraum bis Dezember 2021. Vor Gericht ging es schließlich um 19.498,84 Euro für die Monate bis einschließlich Oktober 2021.
Rentnerin soll 14.909 Euro Witwenrente erstatten – dabei hatte auch die DRV Fehler gemacht
Der alte Antrag war nicht mehr vorhanden
Die Rentnerin widersprach der Forderung. Sie sei davon ausgegangen, dass die Rentenversicherung beide Zahlungen berücksichtige. Den Bezug der Witwenrente habe sie schließlich bei der Beantragung ihrer Altersrente genannt.
Nachprüfen ließ sich das nicht mehr: Die ursprüngliche Akte war vernichtet worden. Nur Teile waren auf Mikrofilm erhalten geblieben, der Antrag gehörte nicht dazu. Die DRV konnte deshalb nicht widerlegen, dass die Frau ihre Witwenrente damals angegeben hatte.
Fest stand dagegen, dass sie den Beginn ihrer Altersrente nicht noch einmal eigens an die für die Witwenrente zuständige Abteilung gemeldet hatte. Nach Ansicht der DRV hätte sie aus dem früheren Bescheid wissen müssen, dass sie dazu verpflichtet war und zusätzliches Einkommen die Witwenrente mindern kann.
Die Witwe musste die internen Zuständigkeiten nicht kennen
Das Sozialgericht Stuttgart hob die umstrittene Rückforderung am 5. Dezember 2022 auf. Die Rentenversicherung legte Berufung ein, scheiterte aber auch beim Landessozialgericht Baden-Württemberg. Mit Urteil vom 23. Mai 2023 (Az. L 11 R 103/23) bestätigte es die Entscheidung.
Die Meldepflicht bestand zwar: Die Frau hätte ihre Altersrente unter der Versicherungsnummer ihres verstorbenen Mannes bei der zuständigen Stelle anzeigen müssen. Für die Rückforderung genügte dieses Versäumnis nach so langer Zeit aber nicht. Weil seit Beginn der Altersrente mehr als zehn Jahre vergangen waren, musste die DRV hier etwa nachweisen, dass die Frau ihre Meldepflicht vorsätzlich oder grob fahrlässig verletzt hatte, also zumindest die nötige Sorgfalt besonders schwer missachtet hatte.
Einen solchen Verstoß konnte das Gericht nicht feststellen. Die Rentnerin war zwar gelernte Bürokauffrau und hatte als Banksekretärin gearbeitet. Die internen Zuständigkeiten der Rentenversicherung musste sie deshalb aber nicht kennen. Wenn sie bei der allgemeinen Antrags- und Beratungsstelle auf ihre Witwenrente hinwies, durfte sie aus Laiensicht annehmen, dass die Information innerhalb der Behörde ankam.
Auch die Hinweise im Rentenbescheid halfen der Behörde nicht. Dort sollte die Frau neue Einkünfte „uns“ mitteilen. Dass damit ausnahmslos eine bestimmte interne Abteilung gemeint war, ging daraus nach Auffassung des Gerichts nicht hervor. Zudem hieß es im selben Bescheid, die Meldung von Veränderungen erübrige sich bei Renten aus der gesetzlichen Rentenversicherung. Dieser Satz stifte zunächst Verwirrung, befand das Gericht, denn ob eine eigene Altersrente nun zu melden sei oder nicht, erschließe sich einem Laien nicht ohne Weiteres.
DRV fordert über 8.300 Euro Witwenrente zurück – obwohl sie vom Einkommen wusste
Die monatliche Überzahlung musste nicht auffallen
Die DRV argumentierte außerdem, die Frau hätte die fehlende Kürzung selbst bemerken müssen. Doch der Bescheid nannte zwar einen Freibetrag und Regeln zur Anrechnung, nicht aber die konkrete Höhe dieses Freibetrags. Damit konnte die Rentnerin nicht selbst ausrechnen, welcher Betrag von ihrer Witwenrente hätte abgezogen werden müssen.
Hinzu kamen die gemeinsamen Rentenmitteilungen und die vergleichsweise kleinen monatlichen Unterschiede. Anfangs hätten 43,26 DM angerechnet werden müssen, zuletzt 68,74 Euro. Dass ihr diese Überzahlung nicht auffiel, wertete das Gericht unter diesen Umständen ebenfalls nicht als grob fahrlässig.
Damit scheiterte auch der zweite Vorwurf der DRV: Die Rentnerin hatte weder von der Überzahlung gewusst noch sie grob fahrlässig übersehen. Allein die Tatsache, dass ihre Altersrente hätte angerechnet werden müssen, erlaubte der Behörde nach Ablauf der Zehnjahresfrist keine rückwirkende Korrektur mehr. Die Frau musste die umstrittenen 19.498,84 Euro daher nicht erstatten.
Eigene Altersrente auch zur Witwenrente melden
Wer heute neben der Witwenrente eine eigene Altersrente bewilligt bekommt, sollte deren Beginn und Höhe ausdrücklich der Stelle mitteilen, die die Witwenrente bearbeitet. Die Versicherungsnummer aus dem Witwenrentenbescheid ordnet die Meldung dem richtigen Vorgang zu. Eine Kopie des neuen Altersrentenbescheids und ein Nachweis über den Eingang der Mitteilung helfen, späteren Streit zu vermeiden.
Die eigene Altersrente wird dadurch nicht dauerhaft anrechnungsfrei. Das Urteil schützt die Frau vor der Rückforderung für den umstrittenen Zeitraum. Wer selbst einen Rückforderungsbescheid erhält, hat für einen Widerspruch grundsätzlich einen Monat ab Bekanntgabe Zeit.
Tobias Gräfe, Jahrgang 1973, beschäftigt sich seit vielen Jahren intensiv mit dem deutschen Rentensystem – Wissen, das er sich als Autodidakt angeeignet hat. Sein Studium in Volkswirtschaftslehre und Rechtswissenschaften hilft ihm, die oft komplizierten Regelungen verständlich aufzubereiten.
Seit 2024 schreibt er für buergergeld.org zur Rente und verwandten Themen. Seine Artikel basieren auf gründlicher Recherche und dem Austausch mit Betroffenen, denen er oft weiterhelfen konnte – auch in kniffligen Fällen. Ihm geht es darum, dass Menschen ihre Rechte kennen und durchsetzen können. Sein Stil ist klar, verlässlich und immer auf den Punkt.


